Généralement pas : pourquoi elle est considérée comme esthétique, les raisons médicales qui peuvent changer la donne, ce que dit Medicare, et ce que l’assurance prend en charge
L’élimination du xanthélasma n’est généralement pas couverte par l’assurance, car retirer une plaque des paupières sans danger pour l’apparence est considéré comme esthétique. Une prise en charge devient possible en cas de raison médicale documentée, comme une plaque qui gêne la vision, qui saigne ou dont le diagnostic est incertain. La consultation et les analyses de sang pour rechercher la cause sont normalement couvertes.
Généralement pas. Medicare (l’assurance maladie publique américaine) ne couvre pas la plupart des chirurgies esthétiques, et les lésions bénignes retirées pour l’apparence sont considérées comme esthétiques. Les exceptions nécessitent des raisons médicales documentées, comme une vision gênée, un saignement, une douleur, une inflammation ou un diagnostic incertain. Le bilan, les analyses de sang et une éventuelle biopsie sont normalement couverts. L’élimination à domicile avec Xanthel® coûte un prix forfaitaire de 169 $ US.
Points clés
- L’assurance considère généralement l’élimination du xanthélasma comme esthétique.
- Medicare ne couvre pas la plupart des chirurgies esthétiques.
- Des problèmes de vision, un saignement, une douleur ou un diagnostic incertain documentés peuvent changer la donne.
- La chirurgie des paupières peut nécessiter un accord préalable, même quand elle est médicale.
- La consultation et les analyses de sang pour rechercher la cause sont normalement couvertes.
- Sans prise en charge, l’élimination à domicile avec Xanthel® coûte un prix forfaitaire de 169 $ US.
Sur cette page 13 sections
L’élimination du xanthélasma est-elle couverte par l’assurance ?
Généralement pas. Éliminer le xanthélasma pour améliorer l’aspect de vos paupières est considéré comme esthétique, et Medicare ne couvre pas la plupart des chirurgies esthétiques. Une prise en charge n’est possible que lorsqu’une raison médicale documentée rend l’élimination nécessaire.
Medicare indique clairement qu’il ne couvre pas la plupart des chirurgies esthétiques, et que vous payez la totalité des frais des services qu’il ne couvre pas.[1] Les règles locales de couverture de Medicare pour les lésions cutanées bénignes vont plus loin : retirer une lésion bénigne qui ne menace ni la santé ni la fonction est considéré comme esthétique et n’est pas couvert, et si vous demandez une élimination esthétique, le coût est à votre charge.[2] Les assureurs privés suivent généralement une approche similaire, même si chaque contrat est différent.
La plupart des personnes paient donc elles-mêmes l’élimination du xanthélasma. Nos guides sur le prix de l’élimination du xanthélasma et sur combien coûte l’élimination du xanthélasma expliquent les coûts.
Pourquoi l’élimination du xanthélasma est-elle considérée comme esthétique ?
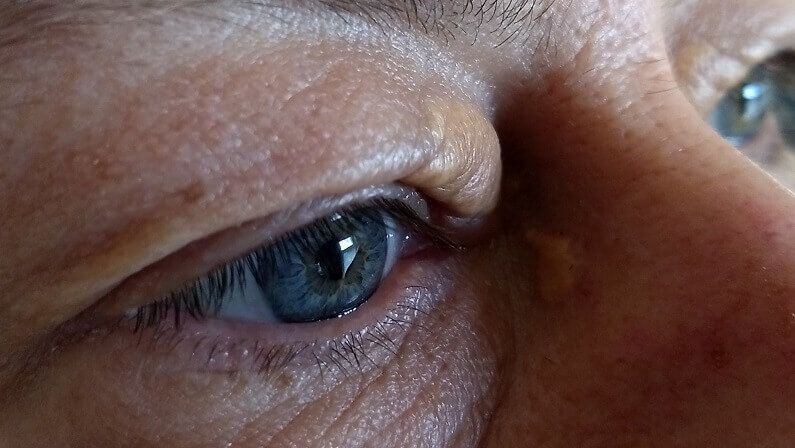
Parce que les plaques sont bénignes et ne provoquent généralement aucun symptôme. Elles ne font pas mal, n’affectent pas la vue chez la plupart des personnes et ne se transforment pas en cancer : les éliminer relève donc de l’apparence plutôt que de la santé.
Le xanthélasma est une accumulation bénigne de cellules immunitaires remplies de graisse, appelées cellules spumeuses, dans la peau de la paupière.[3] Les assureurs paient les soins médicalement nécessaires, et les règles de Medicare sur les lésions bénignes considèrent comme esthétique le retrait d’une lésion qui ne menace ni la santé ni la fonction.[2] Se sentir gêné par ses plaques est réel et compréhensible, mais cela ne suffit généralement pas, à soi seul, à répondre au critère de nécessité médicale.
Ce qui compte pour les assureurs, c’est le lien du xanthélasma avec des problèmes de santé. Environ la moitié des personnes qui en sont atteintes ont un trouble lipidique,[3] et il est associé au risque d’infarctus et de maladie cardiaque, indépendamment du cholestérol.[5] C’est pourquoi le bilan est traité différemment de l’élimination (voir plus bas). Notre guide pour savoir si le xanthélasma est dangereux explique l’aspect santé.
Quand l’assurance peut-elle couvrir l’élimination du xanthélasma ?
En cas de raison médicale documentée. Les règles de Medicare sur les lésions bénignes citent le saignement, des démangeaisons ou une douleur intenses, des signes d’inflammation, une lésion qui gêne la vision, un diagnostic incertain, une biopsie antérieure préoccupante, ou des blessures répétées de la zone.
Les règles d’un organisme régional de Medicare sur le retrait des lésions cutanées bénignes indiquent que le retrait est médicalement nécessaire, et non esthétique, lorsqu’un ou plusieurs de ces éléments sont clairement documentés dans le dossier médical :[2]
- Des symptômes. Un saignement, des démangeaisons ou une douleur intenses.
- Une inflammation. Des signes comme du pus, un suintement, un gonflement ou une rougeur.
- Une vision gênée. La lésion gêne cliniquement la vue ou obstrue un orifice.
- Un diagnostic incertain. Surtout lorsqu’un cancer est une préoccupation réaliste, par exemple en cas de changement d’aspect.
- Une biopsie antérieure préoccupante. Une biopsie qui évoque une lésion cancéreuse ou précancéreuse.
- Des blessures répétées. La lésion se trouve à un endroit où elle est blessée à répétition, et c’est documenté.
Le xanthélasma typique ne répond à aucun de ces critères, c’est pourquoi la prise en charge est rare. Les plaques très grandes qui pendent sur la paupière, ou une tache dont le diagnostic n’est pas clair, sont les exceptions les plus probables. Ces règles ne citent pas le xanthélasma, elles proviennent d’un seul organisme régional, et les autres organismes et les assureurs privés rédigent les leurs : vérifiez donc toujours.

Et si votre xanthélasma affecte vraiment votre paupière ou votre vue ?
Une évaluation par un spécialiste vaut alors la peine, car une vision gênée est l’une des raisons médicales reconnues pour une élimination. Un spécialiste des yeux peut examiner la paupière, tester votre champ visuel si nécessaire, et consigner les constatations que votre assureur voudra voir.
Une vision gênée figure parmi les situations qui rendent médicalement nécessaire le retrait d’une lésion bénigne, à condition qu’elle soit clairement documentée.[2] La plupart des plaques de xanthélasma sont plates sur la partie interne des paupières supérieures et n’affectent pas la vue, mais de grandes plaques épaisses peuvent alourdir la paupière ou se trouver près du bord de la paupière. Si vous remarquez que votre paupière semble lourde, qu’une plaque déborde sur vos cils ou que le haut de votre champ de vision paraît réduit, dites-le à votre médecin.
- Demandez un examen des yeux par un ophtalmologiste ou un chirurgien oculoplasticien.
- Demandez si un test du champ visuel montrerait un effet mesurable.
- Veillez à ce que les constatations soient écrites, avec des photos si la clinique en prend.
- Demandez au cabinet du chirurgien de gérer la demande d’accord préalable, car les interventions sur les paupières peuvent en nécessiter une.[1]
Même dans ce cas, l’accord n’est pas garanti, et l’intervention nécessaire pour une grande plaque est souvent une chirurgie. Notre guide sur comment on élimine le xanthélasma explique ce que cela implique.

Que prend généralement en charge l’assurance en cas de xanthélasma ?
L’aspect médical : une consultation pour le diagnostiquer, des analyses de sang pour rechercher une cause, les soins de toute affection détectée, et une biopsie si le diagnostic est incertain. C’est l’élimination pour l’apparence qui n’est généralement pas couverte.
Le bilan standard du xanthélasma comprend un bilan lipidique à jeun, un bilan hépatique, des analyses de la fonction thyroïdienne et une glycémie à jeun, avec une HbA1c pour les personnes diabétiques.[3] Ce sont des analyses médicales ordinaires, et la prise en charge d’un cholestérol élevé, d’une thyroïde peu active ou d’un diabète relève des soins médicaux ordinaires. Les règles de Medicare sur les lésions bénignes reconnaissent aussi un diagnostic incertain comme une raison de biopsie ou de retrait.[2]
Cette distinction est bonne à connaître : même si vous payez vous-même l’élimination, ne renoncez pas au bilan couvert. Nos guides sur les causes du xanthélasma et sur ce qu’indique le xanthélasma expliquent ce que recherchent les analyses, et notre guide sur ce qui peut être confondu avec le xanthélasma explique quand une tache peut nécessiter une biopsie.

Medicare couvre-t-il l’élimination du xanthélasma ?
Pas pour des raisons esthétiques. Medicare ne couvre pas la plupart des chirurgies esthétiques, et vous payez la totalité des frais des services qu’il ne couvre pas. Si l’élimination est médicalement nécessaire et approuvée, vous payez généralement votre franchise et votre part de coassurance.
Medicare peut couvrir une chirurgie à la suite d’une blessure accidentelle ou pour améliorer la fonction d’une partie du corps malformée. Certaines interventions, dont la chirurgie des paupières, peuvent nécessiter un accord préalable, et si elles sont approuvées, vous ne payez généralement que votre franchise et votre part de coassurance.[1] Les organismes régionaux de Medicare fixent des règles locales pour le retrait des lésions bénignes, qui exigent que la raison médicale soit clairement documentée.[2]
- Élimination esthétique : non couverte ; vous payez la totalité des frais.[1]
- Élimination médicalement nécessaire : peut être couverte avec une documentation, et éventuellement un accord préalable.[1][2]
- Votre part : la franchise et la coassurance s’appliquent toujours si elle est approuvée.[1]
- Diagnostic et analyses de sang : soins médicaux ordinaires.

L’assurance privée couvre-t-elle l’élimination du xanthélasma ?
Généralement pas, pour la même raison : la plupart des contrats excluent les interventions esthétiques. Certains envisagent l’élimination en cas de nécessité médicale documentée et d’accord préalable. C’est la rédaction de votre contrat qui tranche : vérifiez donc avant de prendre rendez-vous.
Les assurances santé privées rédigent leurs propres règles de couverture, mais la plupart excluent les interventions destinées à modifier l’apparence, et beaucoup appliquent des critères de nécessité médicale similaires à ceux de Medicare. Si vous pensez que votre cas peut être éligible, demandez à votre assureur sa politique sur le retrait des lésions cutanées bénignes ou des lésions des paupières, et si un accord préalable est nécessaire. Nous ne sommes pas conseillers en assurance, et les règles changent : c’est la réponse écrite de votre assureur qui compte.
Certaines cliniques proposent un paiement échelonné, qui étale le coût sans le réduire. Si vous comparez les options, c’est le devis total de la clinique, consultation, séances et suivi compris, qu’il faut regarder. Notre guide sur combien coûte l’élimination du xanthélasma explique ce qui détermine le prix.

Comment demander à l’assurance de couvrir l’élimination du xanthélasma ?
Commencez par une évaluation médicale, veillez à ce que tout symptôme ou problème de vision soit documenté, obtenez de la clinique les codes de l’intervention et du diagnostic, et demandez un accord préalable avant l’intervention. Ne prenez pas rendez-vous d’abord pour faire la demande ensuite.
- Consultez un médecin. Faites confirmer le diagnostic et faites les analyses de sang ; elles sont normalement couvertes.
- Décrivez tout symptôme. Un saignement, une douleur, des démangeaisons, une inflammation ou des effets sur votre vue doivent figurer dans votre dossier.[2]
- Demandez une évaluation par un spécialiste. Un spécialiste des yeux peut documenter si une plaque gêne la vision.
- Obtenez les codes. Demandez à la clinique les codes d’intervention et de diagnostic qu’elle facturerait.
- Demandez un accord préalable. Les interventions sur les paupières peuvent en nécessiter un, même avec Medicare.[1]
- Obtenez la réponse par écrit avant d’aller plus loin.
- Prévoyez un refus. Si l’élimination est esthétique, vous en paierez la totalité.[1]

L’élimination du xanthélasma est-elle couverte par l’assurance ? Ce qui est généralement couvert
| Poste | Généralement couvert ? | Pourquoi |
|---|---|---|
| Élimination à domicile avec Xanthel® | Ne relève pas de l’assurance ; prix forfaitaire de 169 $ US, livraison internationale gratuite | Une crème cosmétique que vous achetez vous-même |
| Consultation pour le diagnostic | Oui | Soins médicaux ordinaires |
| Analyses de sang pour rechercher une cause | Oui | Bilans lipidique, hépatique, thyroïdien et glycémie |
| Prise en charge du cholestérol, de la thyroïde ou du diabète | Oui | Affections médicales |
| Biopsie d’une tache incertaine | Souvent | Un diagnostic incertain est une raison reconnue |
| Élimination pour l’apparence | Non | Considérée comme esthétique |
| Élimination pour une vision gênée ou des symptômes | Possiblement | Nécessite une documentation et souvent un accord préalable |
Et si vous payez vous-même l’élimination du xanthélasma ?
Vous choisissez alors la voie qui convient à vos plaques et à votre budget : chirurgie, laser, peelings chimiques ou radiofréquence en clinique, facturés par intervention ou par séance, ou une crème d’élimination à domicile à prix forfaitaire.
Les méthodes en clinique comprennent l’excision chirurgicale, le laser, les peelings chimiques, la radiofréquence et la congélation. Dans une revue de 49 études, le laser CO2 a apporté une amélioration de plus de 75 % chez plus de 90 % des patients, les changements de couleur de la peau étant la complication la plus fréquente.[4] La récidive après l’élimination est généralement inférieure à 50 %, et atteint environ 60 % après des interventions répétées,[3] si bien que certaines personnes paient plus d’une fois.
Même lorsque l’élimination elle-même est esthétique, une partie de la consultation peut ne pas l’être. Si votre praticien examine une tache incertaine, réalise une biopsie ou prescrit des analyses de sang, ces parties peuvent être facturées comme des soins médicaux. Demandez à la clinique un devis détaillé qui sépare les parties médicales de l’intervention esthétique, pour savoir quelles parties envoyer à votre assureur et lesquelles vous paierez vous-même.
Nos guides sur l’élimination du xanthélasma, sur quel médecin élimine le xanthélasma et sur le coût de l’élimination des dépôts de cholestérol sur les paupières vous aident à comparer.

Existe-t-il une option à prix forfaitaire si l’assurance ne paie pas ?
Oui. Xanthel® coûte 169 $ US, livraison internationale gratuite, sans frais de consultation, de séance ni par paupière. Vous l’appliquez uniquement sur la plaque à domicile, une fois que votre médecin a vérifié la cause.
Quand l’assurance ne paie pas, connaître le prix à l’avance compte. Vous appliquez la crème uniquement sur la plaque, une application par plaque, avec de quoi en faire une seconde sur les plus grandes, et vous comptez environ une à deux semaines de cicatrisation. Les résultats varient, et les plaques très grandes ou profondes peuvent tout de même mieux convenir à une clinique. Nos guides sur la crème pour le xanthélasma et sur comment éliminer le xanthélasma à domicile expliquent le processus.
Si votre assureur ne couvre pas l’élimination et que vous voulez traiter les plaques à domicile, voici la crème que nous fabriquons pour le xanthélasma.

Que retenir sur la prise en charge de l’élimination du xanthélasma par l’assurance ?
Généralement pas : l’élimination pour l’apparence est esthétique, et Medicare ne couvre pas la plupart des chirurgies esthétiques. Des problèmes de vision, des symptômes ou un diagnostic incertain documentés peuvent changer la donne. Le bilan et les analyses de sang sont normalement couverts.
Faites d’abord le bilan médical couvert, renseignez-vous sur l’accord préalable si vous avez une véritable raison médicale, et sinon, comparez vous-même le coût de chaque voie. Xanthel® est une crème cosmétique conçue pour éliminer le xanthélasma à domicile, vendue par Xanthelasma.com. Vous la trouverez en bas de cette page, ou découvrez Xanthel®, notre crème pour éliminer le xanthélasma, consultez notre guide principal sur le xanthélasma, et parcourez tous nos guides sur le xanthélasma.
Questions fréquentes sur l’assurance et l’élimination du xanthélasma
L’élimination du xanthélasma est-elle couverte par l’assurance ?
Généralement pas, car l’élimination pour l’apparence est considérée comme esthétique. Des raisons médicales documentées, comme une vision gênée ou un diagnostic incertain, peuvent changer la donne.
Medicare couvre-t-il l’élimination du xanthélasma ?
Pas pour des raisons est